 Sao y chứng thực giấy tờ, tài liệu
Vay mượn tiền giữa người thân, bạn bè là giao dịch phổ biến. Tuy nhiên, nếu khoản vay được thỏa thuận bằng USD, EUR hoặc ngoại tệ khác, rủi ro pháp lý có thể phát sinh. Nhiều người cho rằng chỉ cần hai bên đồng ý thì hợp đồng sẽ có hiệu lực.
Trên thực tế, pháp luật Việt Nam hạn chế việc sử dụng ngoại hối trong các giao dịch trên lãnh thổ Việt Nam. Vì vậy, hợp đồng vay tiền bằng ngoại tệ giữa các cá nhân có thể bị Tòa án tuyên vô hiệu nếu vi phạm quy định liên quan. Hiểu rõ căn cứ pháp lý và hậu quả của giao dịch sẽ giúp các bên hạn chế tranh chấp, bảo vệ quyền lợi của mình.
>>> Xem thêm: Hợp đồng mua bán nhà ở hình thành trong tương lai: Hồ sơ công chứng bắt buộc
1. Vì sao hợp đồng vay tiền bằng ngoại tệ giữa các cá nhân có thể vô hiệu?
1.1. Pháp luật hạn chế sử dụng ngoại hối tại Việt Nam
Pháp lệnh Ngoại hối và các văn bản hướng dẫn quy định nguyên tắc hạn chế sử dụng ngoại hối trên lãnh thổ Việt Nam. Theo Điều 22 Pháp lệnh Ngoại hối, các giao dịch, thanh toán bằng ngoại hối chỉ được thực hiện trong những trường hợp pháp luật cho phép.
Điều 3 Thông tư 32/2013/TT-NHNN cũng quy định nguyên tắc này. Theo đó, các giao dịch bằng ngoại hối phải thuộc trường hợp được phép theo quy định. Không phải mọi thỏa thuận giữa cá nhân đều được sử dụng ngoại tệ.
Ví dụ, hai cá nhân cư trú tại Việt Nam thỏa thuận cho nhau vay 10.000 USD và nhận trả nợ bằng USD tại Việt Nam. Nếu giao dịch không thuộc trường hợp được phép, thỏa thuận này có thể vi phạm quy định về quản lý ngoại hối.
1.2. Giao dịch có thể vi phạm điều cấm của luật
Điều 123 Bộ luật Dân sự năm 2015 quy định về giao dịch dân sự vô hiệu do vi phạm điều cấm của luật hoặc trái đạo đức xã hội.
Khi các bên xác lập khoản vay bằng ngoại tệ trái quy định, Tòa án có thể xem xét tuyên giao dịch vô hiệu theo căn cứ này. Việc hai bên tự nguyện ký kết không làm mất đi yêu cầu tuân thủ pháp luật.
Một bản án về tranh chấp vay tài sản đã xem xét khoản vay bằng Bảng Anh giữa hai cá nhân. Tòa án xác định giao dịch vi phạm quy định về ngoại hối và tuyên vô hiệu. Đây là ví dụ cho thấy thỏa thuận riêng không thể thay thế điều kiện pháp lý bắt buộc.
1.3. Không phải mọi giao dịch có yếu tố ngoại tệ đều bị cấm
Cần phân biệt giao dịch vay ngoại tệ trong nước với các giao dịch thuộc trường hợp pháp luật cho phép. Quy định về ngoại hối có những ngoại lệ cụ thể.
Chẳng hạn, một số giao dịch được thực hiện thông qua tổ chức tín dụng được phép hoạt động ngoại hối. Những trường hợp khác phải đáp ứng điều kiện riêng theo quy định hiện hành.
Do đó, không nên kết luận mọi khoản vay có yếu tố ngoại tệ đều vô hiệu. Cần xác định nơi giao kết, nơi thực hiện, tư cách cư trú của các bên và bản chất giao dịch. Các yếu tố này giúp làm rõ quy định nào được áp dụng.
2. Những nguyên nhân khiến hợp đồng vay ngoại tệ bị tuyên vô hiệu
2.1. Thỏa thuận vay và trả nợ trực tiếp bằng ngoại tệ
Một nguyên nhân thường gặp là các bên ghi rõ số tiền vay bằng ngoại tệ. Hợp đồng còn quy định việc giao tiền và trả nợ bằng chính đồng tiền đó.
Ví dụ, bên cho vay giao 5.000 EUR. Bên vay cam kết hoàn trả đủ 5.000 EUR sau một năm. Nếu đây là giao dịch giữa các cá nhân trên lãnh thổ Việt Nam và không thuộc trường hợp được phép, thỏa thuận có nguy cơ bị tuyên vô hiệu.
Việc ghi nhận khoản vay bằng giấy viết tay hay văn bản đánh máy không làm thay đổi bản chất giao dịch. Điều quan trọng là nội dung và cách thực hiện có phù hợp pháp luật hay không.
2.2. Cho rằng giao dịch hợp pháp vì cả hai bên đã đồng ý
Một số người nghĩ rằng giao dịch dân sự chỉ cần có sự tự nguyện. Tuy nhiên, sự tự nguyện chưa phải điều kiện duy nhất để hợp đồng có hiệu lực.
Theo Điều 117 Bộ luật Dân sự năm 2015, giao dịch dân sự phải đáp ứng các điều kiện về chủ thể, sự tự nguyện, mục đích và nội dung. Hình thức cũng phải tuân thủ quy định khi pháp luật yêu cầu.
Vì vậy, hai bên có thể hoàn toàn đồng ý với khoản vay nhưng giao dịch vẫn có nguy cơ vô hiệu. Điều này xảy ra khi nội dung vi phạm quy định bắt buộc của pháp luật.
2.3. Nhầm lẫn giữa ghi nhận khoản nợ và sử dụng ngoại tệ làm phương tiện thanh toán
Một giấy vay tiền có thể ghi nhận nghĩa vụ trả nợ. Tuy nhiên, cách xác định khoản nợ và phương thức thanh toán cần được xem xét riêng.
Việc ghi một số tiền ngoại tệ trong giấy vay không tự động khiến giao dịch hợp pháp. Ngược lại, cũng không nên mặc định rằng mọi khoản nợ được quy đổi sang đồng Việt Nam đều đương nhiên hợp pháp.
Nếu giao dịch ban đầu vi phạm quy định về ngoại hối, việc sửa cách ghi tiền chưa chắc khắc phục được vấn đề. Các bên cần xác định bản chất giao dịch và căn cứ pháp luật áp dụng.
2.4. Cho rằng công chứng hoặc chứng thực sẽ bảo đảm hợp đồng có hiệu lực
Công chứng và chứng thực có ý nghĩa trong việc xác nhận giao dịch hoặc chữ ký theo phạm vi pháp luật quy định. Tuy nhiên, những thủ tục này không thể làm cho nội dung vi phạm điều cấm trở thành hợp pháp.
Nếu các bên yêu cầu công chứng một hợp đồng vay, công chứng viên sẽ xem xét hồ sơ và tính hợp pháp của giao dịch theo quy định. Việc công chứng không phải là cách hợp thức hóa thỏa thuận sử dụng ngoại tệ trái phép.
Do đó, trước khi lập hoặc công chứng giấy vay tiền, các bên nên kiểm tra đồng tiền vay, phương thức thanh toán và điều kiện pháp lý của giao dịch.
>>> Xem thêm: Với người bận rộn, một phương án công chứng linh hoạt luôn đáng quan tâm — hãy xem ngay dịch vụ công chứng
3. Hậu quả pháp lý khi hợp đồng vay tiền bằng ngoại tệ bị tuyên vô hiệu
3.1. Các bên phải hoàn trả những gì đã nhận
Điều 131 Bộ luật Dân sự năm 2015 quy định hậu quả pháp lý của giao dịch dân sự vô hiệu. Về nguyên tắc, giao dịch vô hiệu không làm phát sinh, thay đổi hoặc chấm dứt quyền và nghĩa vụ dân sự kể từ thời điểm xác lập.
Các bên phải khôi phục tình trạng ban đầu và hoàn trả cho nhau những gì đã nhận. Nếu không thể hoàn trả bằng hiện vật, việc hoàn trả được xử lý bằng tiền theo quy định.
Với khoản vay ngoại tệ, cách hoàn trả cụ thể cần căn cứ vào nội dung giao dịch và phán quyết của Tòa án. Các bên không nên tự suy đoán rằng khoản nợ sẽ luôn được trả bằng ngoại tệ hoặc luôn được quy đổi theo một tỷ giá cố định.
3.2. Có thể phát sinh trách nhiệm bồi thường thiệt hại
Ngoài nghĩa vụ hoàn trả, bên có lỗi gây thiệt hại có thể phải bồi thường theo quy định. Việc xác định trách nhiệm cần xem xét lỗi của từng bên và thiệt hại thực tế.
Không phải mọi trường hợp hợp đồng vô hiệu đều dẫn đến việc một bên phải bồi thường. Cơ quan giải quyết tranh chấp cần đánh giá các tình tiết và chứng cứ liên quan.
Vì vậy, các bên nên lưu giữ giấy vay tiền, chứng từ giao nhận tiền và tài liệu trao đổi. Đây là cơ sở quan trọng để làm rõ quá trình xác lập và thực hiện giao dịch.
3.3. Lãi vay không đương nhiên được chấp nhận như thỏa thuận ban đầu
Khi hợp đồng bị tuyên vô hiệu, các điều khoản về lãi cần được xem xét theo căn cứ pháp luật phù hợp. Không thể mặc nhiên áp dụng toàn bộ thỏa thuận lãi như khi hợp đồng có hiệu lực.
Tòa án có thể xem xét yêu cầu của các bên cùng những tình tiết cụ thể. Việc giải quyết còn phụ thuộc vào căn cứ vô hiệu và hậu quả pháp lý được áp dụng.
Đối với khoản vay có lãi, các bên nên cung cấp đầy đủ chứng cứ về số tiền đã giao, thời điểm giao nhận và nội dung thỏa thuận. Không nên tự tính lãi hoặc yêu cầu thanh toán chỉ dựa trên một điều khoản có thể không được công nhận.
3.4. Tỷ giá quy đổi cần được xác định theo căn cứ phù hợp
Nếu khoản vay bằng ngoại tệ bị tuyên vô hiệu, việc hoàn trả có thể phát sinh vấn đề về quy đổi sang đồng Việt Nam. Tỷ giá áp dụng không nên được xác định tùy ý bởi một bên.
Cần xem xét thời điểm giao nhận tiền, yêu cầu của các bên và quy định pháp luật liên quan. Trong vụ án cụ thể, Tòa án sẽ đánh giá căn cứ quy đổi phù hợp với hồ sơ và tình tiết vụ việc.
Do đó, người cho vay không nên mặc định được nhận số tiền đồng Việt Nam theo tỷ giá tại ngày khởi kiện. Người vay cũng không nên tự chọn tỷ giá có lợi cho mình mà không có căn cứ.
3.5. Chứng cứ có vai trò quan trọng khi giải quyết tranh chấp
Khi phát sinh tranh chấp, giấy vay tiền chỉ là một trong những nguồn chứng cứ cần xem xét. Các tài liệu khác cũng có thể giúp làm rõ giao dịch.
Các bên nên giữ lại:
- Giấy vay tiền hoặc hợp đồng đã ký.
- Chứng từ giao nhận tiền, sao kê ngân hàng nếu có.
- Tin nhắn, thư điện tử hoặc tài liệu thể hiện thỏa thuận.
- Chứng cứ về các khoản đã trả và thời điểm thanh toán.
- Tài liệu liên quan đến yêu cầu hoàn trả hoặc phát sinh thiệt hại.
Tài liệu cần phản ánh đúng sự thật. Không nên sửa chữa hoặc tạo chứng cứ nhằm thay đổi bản chất giao dịch. Nếu hồ sơ phức tạp, các bên nên tìm tư vấn pháp lý trước khi khởi kiện hoặc đưa ra yêu cầu.
4. Cách hạn chế rủi ro khi lập giấy vay tiền giữa các cá nhân
4.1. Xác định đồng tiền vay và phương thức thanh toán hợp pháp
Trước khi giao tiền, các bên cần xác định đồng tiền dùng trong giao dịch. Đối với giao dịch trong nước, nên xem xét sử dụng đồng Việt Nam và tuân thủ quy định hiện hành.
Nếu giao dịch có yếu tố nước ngoài hoặc thuộc trường hợp đặc biệt, cần kiểm tra điều kiện sử dụng ngoại hối. Không nên chỉ dựa vào thỏa thuận riêng để kết luận giao dịch được phép.
Việc xác định đúng đồng tiền ngay từ đầu giúp hạn chế nguy cơ tranh chấp. Đồng thời, các bên cũng tránh được chi phí phát sinh khi giao dịch bị xem xét về tính hợp pháp.
4.2. Ghi rõ số tiền, thời hạn và nghĩa vụ trả nợ
Giấy vay tiền nên thể hiện đầy đủ thông tin của bên cho vay và bên vay. Số tiền, thời điểm giao nhận và thời hạn hoàn trả cần được ghi rõ.
Nếu có thỏa thuận lãi, các bên cần xác định mức lãi và cách tính. Nội dung này phải phù hợp với quy định pháp luật. Không nên ghi điều khoản mơ hồ hoặc để trống thông tin quan trọng.
Ngoài ra, cần quy định cách xử lý khi chậm trả. Các bên nên thống nhất phương thức thông báo và tài liệu xác nhận thanh toán. Điều này giúp việc thực hiện nghĩa vụ minh bạch hơn.
4.3. Lưu giữ chứng từ giao nhận và thanh toán
Sau khi giao tiền, các bên nên lập chứng từ xác nhận. Nếu chuyển khoản, cần lưu lại sao kê hoặc thông tin giao dịch. Nếu giao nhận trực tiếp, nên có giấy biên nhận ghi rõ số tiền và thời điểm.
Khi trả nợ từng phần, mỗi lần thanh toán cần được ghi nhận. Bên nhận tiền nên xác nhận số tiền đã nhận và số dư còn lại. Những bước này giúp hạn chế tranh cãi về nghĩa vụ còn tồn đọng.
Chứng từ đầy đủ không thể khắc phục một giao dịch vi phạm điều cấm. Tuy nhiên, chúng vẫn có giá trị trong việc chứng minh những gì các bên đã thực hiện.
4.4. Kiểm tra nội dung trước khi ký hoặc yêu cầu công chứng
Các bên nên rà soát toàn bộ giấy vay trước khi ký. Đặc biệt, cần kiểm tra đồng tiền vay, phương thức trả nợ và điều khoản lãi.
Nếu chưa rõ giao dịch có được phép thực hiện bằng ngoại tệ hay không, hãy hỏi người có chuyên môn pháp lý. Không nên ký trước rồi mới tìm cách xử lý khi phát sinh tranh chấp.
Trường hợp cần công chứng, các bên có thể chuẩn bị giấy tờ tùy thân và tài liệu liên quan đến giao dịch. Công chứng viên sẽ hướng dẫn trong phạm vi thẩm quyền và quy định pháp luật.
4.5. Chủ động tư vấn khi khoản vay đã phát sinh tranh chấp
Nếu đã ký giấy vay bằng ngoại tệ, các bên không nên tự ý xóa bỏ hoặc sửa nội dung tài liệu. Cũng không nên lập giấy mới nhằm che giấu bản chất giao dịch.
Trước hết, hãy tập hợp hợp đồng, chứng từ giao tiền và tài liệu liên quan. Sau đó, cần xác định giao dịch có thuộc trường hợp được phép sử dụng ngoại hối hay không.
Nếu hai bên không thể thống nhất phương án hoàn trả, có thể tìm tư vấn pháp lý hoặc yêu cầu Tòa án giải quyết. Hướng xử lý cần dựa trên hồ sơ cụ thể và quy định đang có hiệu lực.

>>> Xem thêm: Từ giấy tờ cá nhân đến hồ sơ hành chính, nhu cầu chứng thực cần được xác định đúng ngay từ đầu
Kết luận
Hợp đồng vay tiền bằng ngoại tệ giữa các cá nhân có thể bị tuyên vô hiệu nếu vi phạm quy định về hạn chế sử dụng ngoại hối tại Việt Nam. Khi đó, các bên có thể phải hoàn trả tài sản đã nhận và chịu trách nhiệm bồi thường nếu đủ căn cứ. Hậu quả cụ thể phụ thuộc vào nội dung giao dịch, lỗi của các bên và phán quyết của cơ quan có thẩm quyền.
Để hạn chế rủi ro, các bên nên kiểm tra tính hợp pháp của khoản vay trước khi ký. Đồng thời, cần ghi rõ nghĩa vụ trả nợ và lưu giữ chứng từ giao nhận. Nếu cần rà soát hồ sơ hoặc được hướng dẫn về thủ tục công chứng phù hợp, quý khách có thể liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được tư vấn, kiểm tra giấy tờ và hướng dẫn thực hiện thủ tục theo quy định.
>>> Xem thêm: Một thủ tục quan trọng xứng đáng được chuẩn bị kỹ lưỡng cùng thông tin từ văn phòng công chứng
>>> Xem thêm: Không muốn bỏ sót những công đoạn quan trọng khi sang tên đất? Tham khảo dịch vụ sang tên sổ đỏ trọn gói
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
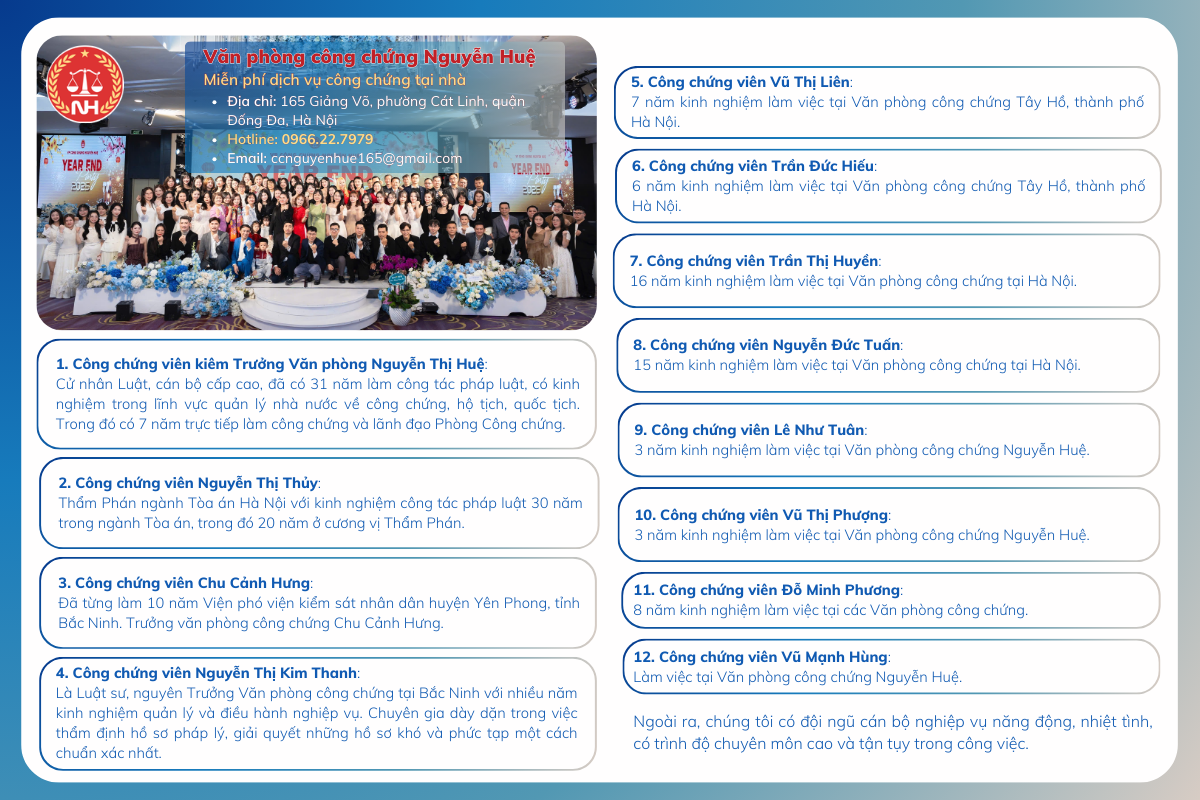
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com